
La palabra Ética del griego: “Ethikós”, se refiere a la costumbre, el hábito
y carácter. La Ética es una doctrina que se base en normas y reglas de
conducta de los individuos en su relación con la sociedad y entre sí; es un
marco de acción que regula el comportamiento del ser humano.
En el ámbito del actuar de los profesionales de la contaduría y especialmente
la auditoría en el sector público, no solo se trata de la revisión de cifras ni
procedimientos, sino también del actuar del auditor como un gran mecanismo
de autocontrol. En este sentido la ética profesional se ejecuta con base a un
marco de acción que se denomina Código de Ética, éste es publicado por el
IMCP o Instituto Mexicano de Contadores Públicos, donde busca que los
profesionales actúen con independencia, objetividad y responsabilizad al
trabajo o encargo que van a realizar.
Principios Éticos Fundamentales
La independencia y objetivad: El auditor en todo momento debe de evitar
influencias personales, políticas o de intereses económicos que comprometan
su juicio ante la auditoria en proceso; al dar su opinión sobre la razonabilidad
de la información financiera.
La transparencia: Todo hallazgo que sea relevante se debe comunicar de
manera clara para el lector de los informes, dando una mejor transparencia del
trabajo que se ha realizado.
La confidencialidad: Todo documento e información que sea sensible, se debe
resguardar y cumplir con las regulaciones en la materia.
La integridad: El actuar con honestidad es evitar cualquier forma de fraude o
de manipulación de la información.
Responsabilidad: Los auditores deben ser responsables en sus trabajos
realizados desde la evaluación en la aceptación del cliente, la planeación de
auditoría, le entrega de sus informes y estar atentos a los hechos posteriores,
además de asegurarse que sus recomendaciones sean informadas al cuerpo
directivo de la entidad o al cliente.
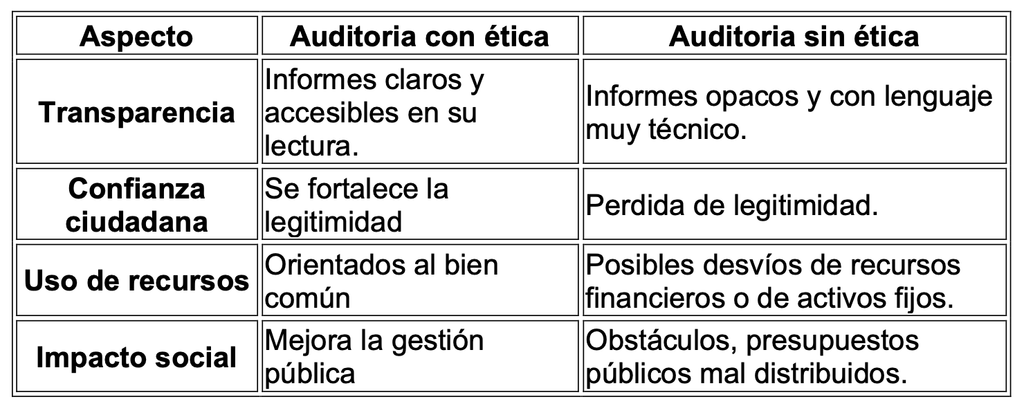
La relevancia de la ética en las auditorías al sector público se manifiesta en
varios aspectos como: el fortalecer la confianza de la ciudadana,
especialmente en los municipios y entidades del Estado donde la percepción
de corrupción es muy elevada, al efectuar su trabajo en forma profesional
podemos tener informes de auditoría más objetivos y útiles a la sociedad.En el ámbito de la auditoría interna busca además la eficiencia operativa y el
cumplimiento regulatorio de la entidad pública.
Auditoria con Etica VS Auditoria sin Etica
Los desafíos éticos en las auditorías al sector público o privado son complejos
ya que los auditores enfrentan constantemente presiones políticas que buscan
tener influencia en los resultados de sus informes y comprometer su
independencia profesional, esto puede demeritar y comprometer su trabajo.
Un factor relevante es la decisión individual del profesional en su marco ético
y moral; debe buscar un actuar con los principios de integridad y
responsabilidad, a fin de ser un verdadero apoyo en la fiscalización de los
recursos públicos y en manejo financiero en las empresas.
Por: Miriam Alejandra García González
Referencias
https://www.filosofia.org/enc/ros/etica.htm
Código de Ética del IMCP.


